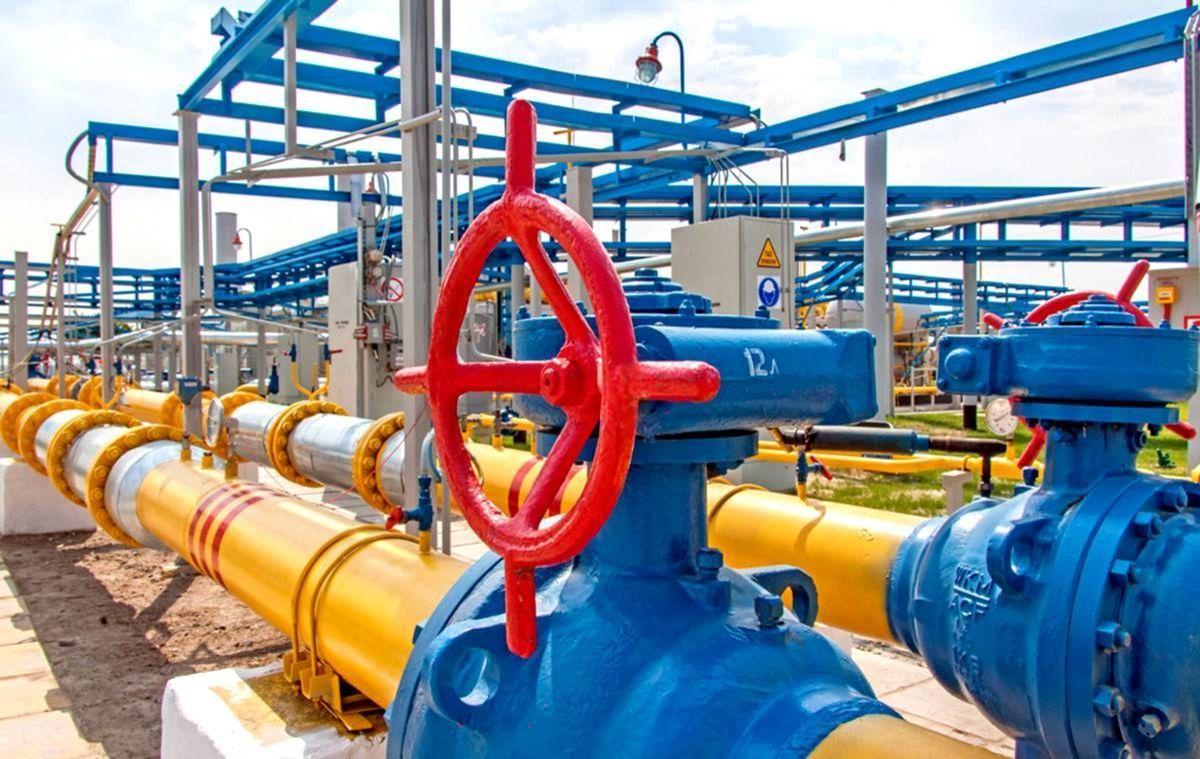
Վերջին ամիսներին Ռուսաստանի տարբեր մակարդակի պաշտոնյաների և ռուսական մամուլի ներկայացուցիչների կողմից պարբերաբար հնչում են հայտարարություններ, որ Հայաստանը կարող է զրկվել ռուսական գազի գործող «արտոնյալ» գնից և ստիպված լինել գազ ձեռք բերել «շուկայական գներով»։ Ընդ որում, որպես շուկայական գնի օրինակ հաճախ մատնանշվում է Եվրոպայում բնական գազի մեծածախ գինը։
Սակայն այս քննարկման մեջ հաճախ բաց է մնում ամենակարևոր հարցը՝ ի՞նչ է իրականում նշանակում Հայաստանի համար «արտոնյալ գնի վերացում»։ Հայաստանի համար ռուսական գազի գործող գինը մեկ քաղաքական որոշման կամ մեկ պայմանագրի արդյունք չէ։ Այն ձևավորվել է ավելի քան մեկ տասնամյակ գործող փոխկապակցված միջպետական և առևտրային պայմանավորվածությունների արդյունքում։
Հետևաբար, նախ պետք է հասկանալ՝ ինչ իրավապայմանագրային հիմքի վրա է ձևավորվում այսօրվա գինը, կոնկրետ որ պայմանավորվածության փոփոխությունն ինչ հետևանք կարող է ունենալ, և միայն դրանից հետո գնահատել հնարավոր ազդեցությունը Հայաստանի տնտեսության, գազի և էլեկտրաէներգիայի սակագների վրա։
Ինչպե՞ս է ձևավորվել գործող գինը
Համակարգի հիմքում 2013 թվականին Հայաստանի և Ռուսաստանի միջև կնքված մի քանի փոխկապակցված համաձայնագրեր են։
2013 թվականի դեկտեմբերի 2-ի՝ բնական գազի առաքման ժամանակ գների ձևավորման կարգի վերաբերյալ միջկառավարական համաձայնագրով Հայաստանի համար գազի բազային գինը սահմանվել էր 189 ԱՄՆ դոլար՝ 1,000 մ³-ի համար։
Նույն համաձայնագրով նախատեսված էր նաև արտահանման մաքսատուրքի ազդեցության հաշվարկման բանաձևը՝
P = P₀ / (1 − T),
որտեղ P₀-ն բազային գինն է, իսկ T-ն՝ Ռուսաստանի արտահանման մաքսատուրքի դրույքաչափը։
Ռուսաստանում խողովակաշարային բնական գազի արտահանման մաքսատուրքը 30% է։ Եթե 2013 թվականի 189 դոլար բազային գնի նկատմամբ կիրառվեր այդ մաքսատուրքը, գինը կկազմեր՝
189 / 0.70 = 270 ԱՄՆ դոլար։
Այսինքն՝ հաճախ հիշատակվող 270 դոլարը 189 դոլարին 30% պարզապես ավելացնելու արդյունք չէ։ Դա այն գինն է, որի 30%-ը մաքսատուրք է, իսկ մնացած 70%-ը՝ 189 դոլար։
Սակայն նույն օրը կնքված մեկ այլ միջկառավարական համաձայնագրով Ռուսաստանը Հայաստանի ներքին սպառման համար համաձայնեցված ծավալների նկատմամբ չի գանձում բնական գազի արտահանման մաքսատուրք։ Հետևաբար Հայաստանի համար գործում է հատուկ պայմանագրային ռեժիմ։
2013 թվականի համաձայնագրով նախատեսված էր նաև գնի հետագա ինդեքսավորում՝ Օրենբուրգի մարզում գազի կարգավորվող գնի փոփոխության և ԱՄՆ սպառողական գների ինդեքսի հիման վրա։ Սակայն այդ մեխանիզմը հետագայում մի քանի անգամ փոփոխվել է։ 2015 թվականին գինը նվազեցվել է մինչև 165 դոլար, 2016–2018 թվականներին՝ մինչև 150 դոլար, իսկ 2019 թվականից կրկին սահմանվել է 165 դոլար։
Գործող պայմանավորվածությունների հիմքում ևս 165 դոլարն է՝ 7,900 կկալ/մ³ ջերմատվության համար։ Գազի փաստացի ավելի բարձր ջերմատվության պատճառով Հայաստանի սահմանին այսօր վճարվող իրական գինը մոտ 177.5 դոլար/1,000 մ³ է։
Գնային այս պայմանավորվածության հետ փոխկապակցված է նաև Հրազդան-5 էներգաբլոկի հզորության վճարման մեխանիզմը։ Հայաստանը տարեկան մոտ 34.8 մլն դոլար է վճարում Հրազդան-5-ի հզորության պահպանման դիմաց, իսկ ռուսական գազի 165 դոլար բազային գնի երկարաժամկետ կայունությունը եղել է այդ ավելի լայն պայմանավորվածության կարևոր բաղադրիչներից մեկը։
Այս ամենից բխում է առաջին կարևոր եզրակացությունը. «արտոնյալ գնի վերացումը» մեկ գործողություն չէ։ Նոր գինը կախված է նրանից, թե ռուսական կողմը կոնկրետ որ համաձայնագրից կամ պայմանավորվածությունից է հրաժարվում։
Ի՞նչ է իրականում «շուկայական գինը»
Երկրորդ կարևոր հարցը «շուկայական գին» հասկացությունն է։
Բնական գազի համար համաշխարհային միասնական գին գոյություն չունի։ Կան եվրոպական բորսայական գներ, ասիական LNG-ի գներ, նավթի գներին կապված երկարաժամկետ պայմանագրեր, երկկողմ խողովակաշարային պայմանագրեր և բազմաթիվ այլ գնագոյացման մեխանիզմներ։
Եվրոպան վերջին տարիներին եղել է աշխարհի ամենաթանկ խոշոր գազային շուկաներից մեկը։ 2023–2025 թվականներին եվրոպական գազի տարեկան միջինացված գները կազմել են մոտավորապես համապատասխանաբար 470, 393 և 429 դոլար/1,000 մ³։ Երեք տարվա միջինը մոտ 431 դոլար է։
2026 թվականին եվրոպական գները կրկին բարձրացել են։ Առաջին ինը ամիսների միջինը մոտ 606 դոլար է, իսկ սեպտեմբերին միջին գինը հասել է մոտ 911 դոլարի։
Սակայն եվրոպական բորսայական գինը որպես բնական գազի համաշխարհային «շուկայական գին» ներկայացնելը մեթոդաբանական առումով ճիշտ չէ։
Հատկապես հետաքրքիր է հենց Ռուսաստանի՝ Չինաստան գազի արտահանման օրինակը։ 2026 թվականի ռուսական կանխատեսումներով «Սիբիրի ուժը-1» ուղղությամբ Չինաստան վաճառվող գազի գինը մոտ 250–260 դոլար/1,000 մ³ մակարդակում է, ավելի կոնկրետ 258.8 դոլար։ Այսինքն՝ Ռուսաստանն ինքն է իր խոշորագույն շուկաներից մեկին գազ վաճառում եվրոպական ներկայիս գնից բազմակի էժան։
Ավելին, «Սիբիրի ուժը-2» նախագծի շուրջ ռուս-չինական բանակցություններում, ըստ բաց աղբյուրների, Չինաստանը ձգտում է գին ստանալ մոտ 120–130 դոլար/1,000 մ³ մակարդակում՝ այն կապելով Ռուսաստանի ներքին արդյունաբերական գների հետ, մինչդեռ ռուսական կողմը ցանկանում է մոտ 250–260 դոլար՝ գործող «Սիբիրի ուժը-1»-ի գնին մոտ մակարդակ։
Այսինքն՝ նույնիսկ Ռուսաստանի և Չինաստանի միջև նոր խոշոր երկարաժամկետ պայմանագրի շուրջ բանակցություններում եվրոպական բորսայական գինը չի դիտարկվում որպես բնական ելակետ։
Մյուս կարևոր օրինակը Թուրքմենստանն է։ Չինաստանը մեծ ծավալներով գազ է ներկրում նաև Թուրքմենստանից, որի վերջին տարիների գինը մոտ 290 դոլար/1,000 մ³ կարգի է։
Տարածաշրջանում հետաքրքիր է նաև Վրաստանի օրինակը։ Վրաստանի գազի սպառման ավելի քան 90%-ը հիմնականում ապահովվում է Ադրբեջանից։ Գինը ձևավորվում է ոչ հրապարակային պայմանագրային բանաձևով և փոխկապակցված է նաև Վրաստանի տարանցիկ ծառայությունների հետ։ Վերջին տարիների արտաքին առևտրի տվյալներից ստացվող միջին գինը մոտ 115 դոլար/1,000 մ³ է։
Մյուս տարածաշրջանային օրինակը Իրանից Թուրքիա մատակարարվող գազն է, որի գինը վերջին տարիներին տարբեր ժամանակահատվածներում եղել է մոտ 280–400 դոլարի միջակայքում։
Այս համեմատությունները ցույց են տալիս, որ Հայաստանի հետ հնարավոր բանակցություններում «շուկայական գինը» եվրոպական բորսայական գնին հավասարեցնելը տնտեսական հիմք չունի։ Ավելի ճիշտ համեմատության բազա են երկարաժամկետ խողովակաշարային պայմանագրերը, հատկապես Ռուսաստանի՝ Չինաստան մատակարարումները և տարածաշրջանային գազային պայմանագրերը։
Ի՞նչ սցենարներ կարող են լինել Հայաստանի համար
Սցենար 1․ Ռուսաստանը վերացնում է միայն արտահանման մաքսատուրքի արտոնությունը
Սա ամենապարզ և միաժամանակ բավական ծանր սցենարներից է, ըստ մամուլում հայտնված տեղեկությունների այդ հնարավորության մասին ռուսական կողմը Հայաստանին տեղեկացրել է դեռևս մայիս ամսին։
Եթե պահպանվում է գործող 165 դոլար բազային գինը, սակայն վերանում է արտահանման 30% մաքսատուրքի չկիրառման ռեժիմը, ապա 2013 թվականի պայմանագրի գնագոյացման տրամաբանությամբ կարելի է հաշվարկել տնտեսական համարժեքը։
Փաստացի մոտ 177.5 դոլար սահմանային գնի դեպքում՝
177.5 / 0.70 = մոտ 253.6 դոլար/1,000 մ³։
Այսինքն՝ գնի աճը կկազմի մոտ 76 դոլար կամ շուրջ 43%։
Եթե Ռուսաստանից տարեկան ներմուծվող գազի ծավալը ընդունենք մոտ 2.3 մլրդ մ³, ապա Հայաստանի տնտեսությունից լրացուցիչ արտահոսքը կարող է կազմել մոտ՝
76 × 2.3 մլրդ մ³ = 175 մլն դոլար տարեկան։
Սակայն այստեղ անհրաժեշտ է իրավական վերապահում. սա տնտեսական հաշվարկ է՝ հիմնված 2013 թվականի համաձայնագրի մաքսատուրքի մեխանիզմի վրա։ Գործող առևտրային պայմանագրերի ամբողջական տեքստի բացակայության պայմաններում չի կարելի միանշանակ պնդել, որ արտոնության վերացման դեպքում հենց այս թիվը ավտոմատ կդառնա պայմանագրային գին։
Սցենար 2․ Ռուսաստանը հրաժարվում է գործող 165 դոլար գնային պայմանավորվածությունից
Այս սցենարում հաճախ սխալմամբ ենթադրվում է, որ գինը ավտոմատ վերադառնում է 270 կամ 290 դոլարի։
Իրականում նման եզրակացության համար բավարար իրավական հիմք չկա։
270 դոլարը 2013 թվականի 189 դոլար բազային գնի՝ 30% մաքսատուրքով համարժեքն էր, այլ ոչ թե 2026 թվականի համար նախատեսված գործող պայմանագրային գին։
Հետևաբար 165 դոլար գնային պայմանավորվածության դադարեցման դեպքում նոր գինը պետք է կամ ձևավորվի գործող մնացած պայմանագրային մեխանիզմներով, կամ դառնա նոր բանակցությունների առարկա։
Այստեղ արդեն Հայաստանի համար հատկապես կարևոր են միջազգային համեմատությունները։ Եթե Ռուսաստանը Չինաստանին գազ է վաճառում մոտ 250–260 դոլարով, Թուրքմենստանի գազը Չինաստան հասնում է մոտ 290 դոլարով, իսկ նոր ռուս-չինական բանակցություններում քննարկվում են նույնիսկ շատ ավելի ցածր թվեր, ապա Հայաստանի համար եվրոպական 600–900 դոլարանոց բորսայական գինը որպես բնական «շուկայական գին» ներկայացնելը դժվար է տնտեսական առումով հիմնավորել։
Սցենար 3․ միաժամանակ վերանում են և՛ գործող գնային պայմանավորվածությունը, և՛ մաքսատուրքի արտոնությունը
Սա արդեն շատ ավելի ծանր սցենար է։
Սակայն այստեղ ևս մեկ կոնկրետ գին՝ նախապես նշել հնարավոր չէ, քանի որ նախ պետք է պարզ լինի նոր բազային գինը։
Օրինակ, եթե նոր բանակցված բազային գինը լինի 250 դոլար, ապա 30% արտահանման մաքսատուրքի պայմաններում տնտեսական համարժեքը կլինի մոտ 357 դոլար։
Եթե բազային գինը լինի 300 դոլար՝ վերջնական համարժեքը կլինի մոտ 429 դոլար։
Եթե բազային գինը լինի 400 դոլար՝ մոտ 571 դոլար։
Հետևաբար այս սցենարի դեպքում ավելի ճիշտ է խոսել գների միջակայքի, այլ ոչ թե մեկ կանխորոշված թվի մասին։
Միաժամանակ, եթե գործող գնային պայմանավորվածության դադարեցմամբ վերանում է նաև Հրազդան-5-ի տարեկան մոտ 34.8 մլն դոլարի հզորության վճարման պարտավորությունը, ապա տնտեսական զուտ ազդեցությունը գնահատելիս այդ գումարը նույնպես պետք է հանել լրացուցիչ գազային ծախսերից։
Սցենար 4․ գինը կապվում է եվրոպական շուկայի հետ
Սա գնային տեսանկյունից ամենավտանգավոր սցենարներից է։
Եվրոպական գինը ոչ միայն բարձր է, այլև չափազանց փոփոխական։ Վերջին տարիներին այն կարող էր լինել 300–400 դոլար, իսկ ճգնաժամային ժամանակահատվածներում՝ անցնել 1,000 և նույնիսկ 2,000 դոլարը։
Եթե Հայաստանի գազի գինը ուղղակիորեն կապվի եվրոպական բորսայական ինդեքսի հետ, Հայաստանը ոչ միայն կստանա ավելի բարձր գին, այլև կկորցնի երկարաժամկետ գնային կանխատեսելիությունը։
Այս սցենարի տնտեսական ազդեցությունը ճիշտ է գնահատել մի քանի ենթասցենարով՝ օրինակ 400, 500, 600, 750 և 900 դոլար սահմանային գների դեպքում։
Սցենար 5․ Ռուսաստանը ամբողջությամբ դադարեցնում է գազի մատակարարումը
Սա սկզբունքորեն այլ բնույթի ռիսկ է։
Գնի բարձրացման խնդիրը հիմնականում ֆինանսական և սակագնային կառավարման հարց է։ Գազի ֆիզիկական մատակարարման ամբողջական դադարեցումը արդեն էներգետիկ անվտանգության խնդիր է։
Հայաստանը ներկայումս չունի ռուսական գազի տարեկան ամբողջ ծավալն արագ փոխարինելու տեխնիկական հնարավորություն։
Էլեկտրաէներգիայի արտադրության նվազագույն անհրաժեշտ մակարդակի ապահովումը որոշակի ժամանակահատվածում հնարավոր է կառավարել՝ Սևան-Հրազդան կասկադի լրացուցիչ օգտագործմամբ, Իրանից գազի ներմուծման ավելացմամբ, կուտակիչ կայանների արագ տեղադրմամբ, արևային արտադրության առավել արդյունավետ կառավարմամբ և մի շարք այլ տեխնիկական միջոցառումներով։
Շատ ավելի բարդ կլինի ջեռուցման և տաք ջրամատակարարման համար բնական գազի պահանջարկի փոխարինումը, հատկապես ձմեռային պիկային ժամանակահատվածներում։
Այնուամենայնիվ Հայաստանը ունի մի քանի իրական այլընտրանքային ուղղություններ։
Առաջինը Իրանից գազի ներմուծման ավելացումն է՝ Հայաստան–Իրան գազատարի և իրանական համակարգի սեզոնային թողունակության սահմաններում։
Երկրորդը ադրբեջանական գազի ներմուծման հնարավորությունն է Վրաստանի տարածքով։ Կարմիր կամրջի գազային հանգույցում ադրբեջանական և Հայաստանի ուղղությամբ գործող գազատարային համակարգերի առկայությունը հնարավորություն է տալիս Վրաստանի տարածքով ադրբեջանական գազ ներկրել։
Երրորդ հնարավորությունը Հայաստանից Լեռնային Ղարաբաղի տարածք գնացող գազատարի տեխնիկական վիճակի և հակառակ ուղղությամբ օգտագործման հնարավորության ուսումնասիրությունն է։
Չորրորդը Թուրքմենստանից Իրանի տարածքով SWAP մեխանիզմով գազի ներմուծումն է։
Նախկինում թուրքմենական կողմի հետ բանակցությունների ընթացքում նրանք պատրաստակամություն էին հայտնել Հայաստանին գազ մատակարարել շուկայական գներով, եթե Իրանը համաձայնի իրականացնել SWAP-ը։ Իրանական կողմի հետ քննարկումների ժամանակ SWAP ծառայության համար առաջարկվող արժեքը մոտ 34 դոլար/1,000 մ³ էր։
Եթե այսօր որպես հաշվարկային հիմք վերցնենք թուրքմենական գազի մոտ 290 դոլար գինը և Իրանի SWAP ծառայության համար արդեն ավելի պահպանողական՝ մոտ 40 դոլար արժեք, ապա Հայաստանի սահմանին կարող ենք ստանալ մոտ՝
290 + 40 = 330 դոլար/1,000 մ³։
Սա, իհարկե, ոչ թե այսօր առկա առևտրային առաջարկ է, այլ հաշվարկային գնահատական։ Բացի այդ, հիմնական սահմանափակումը ոչ այնքան գինն է, որքան Իրանի գազատրանսպորտային համակարգի սեզոնային թողունակությունը։
Այդ պատճառով թուրքմենական գազը դժվար է դիտարկել որպես ռուսական ամբողջ ծավալի արագ փոխարինում, հատկապես ձմռանը, սակայն այն կարող է դառնալ կարևոր սեզոնային աղբյուր և, ոչ պակաս կարևոր, բանակցային լծակ։
Սահմանային գնի բարձրացումը չի նշանակում, որ վերջնական սպառողական սակագինը պետք է նույն տոկոսով բարձրանա։
Գազի վերջնական սակագնի մեջ, բացի ներմուծվող գազի արժեքից, ներառված են «Գազպրոմ Արմենիայի» տեղափոխման, բաշխման, պահպանման, ներդրումային ծրագրերի, շահութաբերության և այլ բաղադրիչներ։
Հետևաբար կառավարությունն ու կարգավորող մարմինը ունեն մի քանի տարբերակ։
Գնի աճը կարելի է ամբողջությամբ փոխանցել սպառողներին, ինչը տնտեսության համար ամենացավոտ տարբերակն է։
Հնարավոր է պետական բյուջեից ժամանակավոր սուբսիդավորման տարբերակներ։
Հնարավոր է վերանայել «Գազպրոմ Արմենիայի» սակագնային բազայի առանձին բաղադրիչները, ժամանակավորապես նվազեցնել կամ հետաձգել ոչ առաջնահերթ ներդրումային ծախսերը և շահութաբերության որոշ բաղադրիչներ։
Հնարավոր է նաև այս մեխանիզմների համակցումը։
Հետևաբար նույնիսկ գազի սահմանային գնի զգալի բարձրացումը պարտադիր չէ նույն համամասնությամբ փոխանցել բնակչության և տնտեսության վերջնական սակագներին։
Գլխավոր եզրակացությունը
Հայաստանի համար ռուսական գազի խնդիրը պետք է բաժանել երկու սկզբունքորեն տարբեր ռիսկերի՝ գնի բարձրացում և մատակարարման դադարեցում։
Առաջինը, նույնիսկ բավական ծանր սցենարների դեպքում, տնտեսական, սակագնային և բանակցային գործիքներով կառավարելի խնդիր է։
Երկրորդը շատ ավելի լուրջ էներգետիկ անվտանգության խնդիր է, որովհետև Հայաստանը ներկայումս չունի ձմեռային ժամանակահատվածում ռուսական գազի ամբողջ ծավալն արագ փոխարինելու հնարավորություն։
Սակայն գնային բանակցություններում Հայաստանի դիրքը շատ ավելի ուժեղ է, քան կարող է թվալ միայն եվրոպական գներին նայելիս։
Եվրոպական բորսայական գինը բնական գազի համաշխարհային միասնական «շուկայական գին» չէ։ Ռուսաստանն ինքն է Չինաստանին երկարաժամկետ խողովակաշարային գազ մատակարարում մոտ 250–260 դոլարով, Չինաստանը նոր ռուսական գազի համար բանակցում է շատ ավելի ցածր գնի շուրջ, իսկ տարածաշրջանում և Կենտրոնական Ասիայում գործում են ամբողջությամբ այլ գնային մեխանիզմներ։
Հետևաբար Ռուսաստանի հետ ցանկացած նոր բանակցության դեպքում Հայաստանի համար ճիշտ հենակետը պետք է լինի ոչ թե Եվրոպայի ամենօրյա բորսայական գինը, այլ երկարաժամկետ խողովակաշարային գազի համադրելի միջազգային և տարածաշրջանային պայմանագրերը։
Եվ վերջապես, «արտոնյալ գնի վերացում» ձևակերպումն ինքնին բավարար չէ։ Նախ պետք է պատասխանել՝ ո՞ր պայմանագիրն է փոխվում կամ դադարեցվում։ Մաքսատուրքի արտոնությո՞ւնը, 165 դոլար գնային պայմանավորվածությո՞ւնը, Հրազդան-5-ի հետ փոխկապակցված մեխանիզմը, թե՞ ամբողջ պայմանագրային համակարգը։
Միայն այդ հարցի պատասխանից հետո կարելի է ճշգրիտ ասել, թե որքան կարող է արժենալ ռուսական գազը Հայաստանի համար։
Հակոբ Վարդանյան
ՀՀ Տարածքային կառավարման և ենթակառուցվածքների նախարարի նախկին տեղակալ